2018上半年香烟市场销量与收入top10品牌分析
大家好,我是林一舟,一个烟草众测平台的签约官。今天我要给大家带来的是2018上半年香烟市场的销量和收入top10品牌分析。上半年,各大品牌的表现各有千秋,有的品牌销量飙升,有的品牌收入领先。比如中华、利等品牌,它们的表现都十分亮眼。接下来,我会用试用报告的口,为大家详细解析这些品牌的市场表现。
2018早已过去一半多,各大香烟品牌的年中成绩如何呢?下面就由香烟网小编带大家来了解一下2018上半年香烟销量及收入top10品牌排行榜的相关信息。
一、销量top10品牌排名
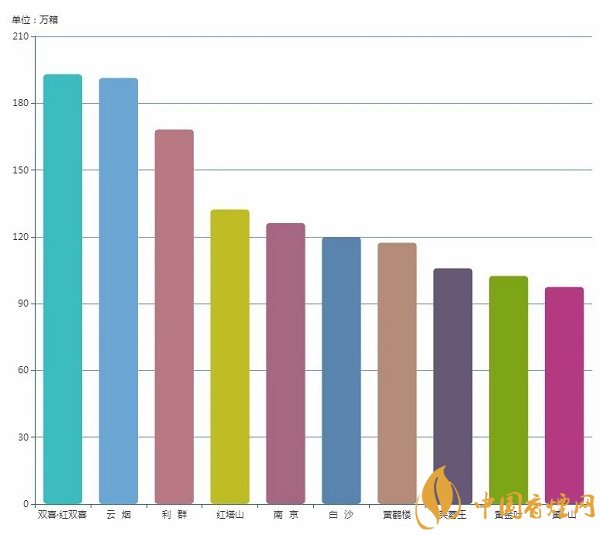
双喜·双喜:双喜·双喜站回销量榜首当然值得肯定,但缺高少细——结构上的头轻脚重——让销量老大始终有如履薄冰的压力扑面。
云烟:云烟的主体仍然是“大重九”、“软珍品”、“紫云”这条中轴,但“金腰带”和“细支云龙”的起势是重大利好。
利:单看上半年的绝对增,利今年以来的表现不够突出,真正的关键和挑战是“利”、“夜西湖”和“新二代”,这将决定利的未来以及未来的策略。
塔山:“软经典”比重47.4%,“经典100”比重24.5%,这几乎是塔山的全部?!还有,“新时代”定位10元价位,真是可惜了这么响亮的名头。
南京:依细支烟和二类烟的双线发力,南京不动声色地着自己的位次,也坦然地把“炫赫门”、“南京”放出来拉兄弟一把。
白沙:“精品三代”突破万箱是最大惊喜,“天天向上”的后劲不足提示了品牌转型升级的复杂、期、艰巨。
黄鹤楼:尽管决定量仍然是“珍品”、“软蓝”和“天下名楼”,然黄鹤楼的风格、调和打法已经有了变化,“峡谷情”的低调冒出意外又不意外。
芙蓉王:芙蓉王的精力体现在了“硬芙蓉王”的系列化和多元化,这当然有更好的短期效果,却无助于解决芙蓉王在超高端市场从价值感沦为存在感。
黄金叶:连续的高速增之后,黄金叶的“千亿工程”有了更多底气与豪气,眼前需要考虑的或许不是增本身,而是可的基础和空间。
黄山:有很多想法、很多的黄山,半年销量最大限度贴近100万箱即是极大褒,更重要的是,四类烟的比重降到了27.4%,结构提升这条路既难且艰。
二、销售收入top10品牌排名
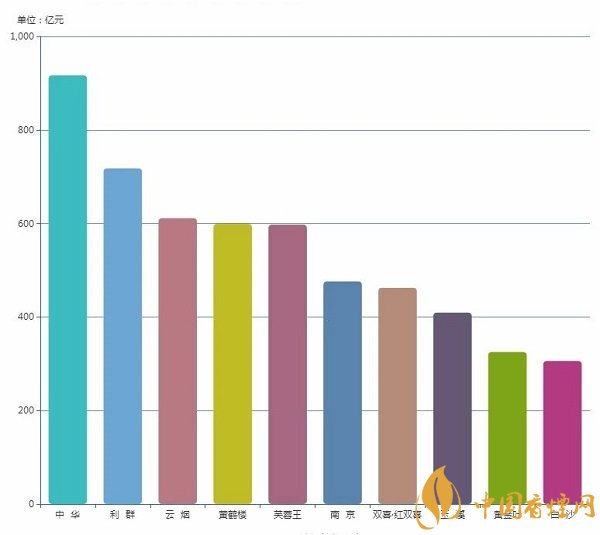
中华:“硬中华”稳,“软中华”更稳,再加上“金中支”、“双中支”的锦上添花,中华头把交椅无人撼动。
利:一个品牌的命运啊,当然要自我奋斗,但是也要考虑到历史的行程。利以结构上的提早提前与耐得住寂寞,分享了结构规模化的最大利。
云烟:作为当初“532”、“461”双重内定选手,云烟销售收入位列第4位,既正常又不正常,正常的是大品牌应有的模样,不正常的是结构还是太低了一点。
黄鹤楼:按照目前的势头,黄鹤楼将会进一步巩固销售收入、一类烟销量全国前3位的优势,1916用影响力开的花,仍然一幅硕果累累的景象。
芙蓉王:15年前,“一个品牌对应一个规格”;15年后,“一个规格左右一个品牌”。芙蓉王,加油!
南京:细支烟的提前量与爆发力,让今天的南京不仅了的增,也了远超过体量规模、价值贡献的渠道支持、终端响应。
双喜·双喜:规模结构化的路有多难,不妨问问双喜·双喜,销量第1销售收入第7之间的落错,投着结构提升一再的事倍功半。
玉溪:恢复增,是对玉溪现状的最客观评价,也是最善意提醒。
黄金叶:黄金叶的“千亿工程”——迫切需要普一类烟的发力——也就是过去“大金圆”差点做到却失之交臂的事情。
白沙:白沙能够跻身销售收入前10位,离不开高端化、化的两线并进,曾经的“三一白”,唯这一“白”还继续在。
以上便是由香烟网小编为大家介绍的关于官方数据:2018上半年香烟销量及收入top10品牌排行榜的相关信息,想要了解更多有关内容请点击:2018重点香烟品牌排行榜 上半年新版官方数据
好了,今天的烟草众测报告就到这里。希望我的分析能让大家对2018上半年香烟市场有更深入的了解。如果大家对其他品牌或者年份的数据感兴趣,欢迎在评论区留言。我们下次再见!