一二类香烟销量飙升,市场地位益稳固!
林一舟在这里,给大家带来最新的香烟市场动态。最近,我发现一、二类烟的销量增势头非常迅猛,今年前11个月,它们的销量分别增了3倍和2倍,市场份额已经超过了48%。这个数据让我印象深刻,因为这意味着一、二类烟已经占据了市场的半壁江山。接下来,我会从试用报告的角度,为大家详细分析这一现象。
在结构提升的主旋律下,一、二类烟继续了的增势头,今年前11个月分别3倍、2倍于市场平均增速,市场份额同比分别1.7个百分点、0.5个百分点,加起来已经达到48%以上。从过去的三分天下到如今的半壁江山,一、二类烟不仅成为商业销量、销售收入的双重支撑,也构成了销量增、收入增的绝对主力。
大盘高歌猛进的背后,则是大品牌以一、二类烟为主体的更快。
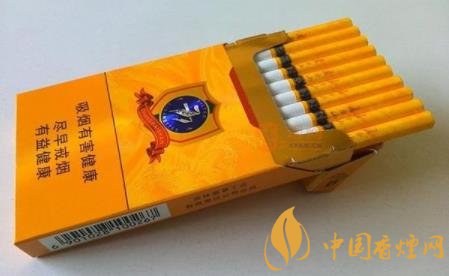
一方面,继2011年「芙蓉王」首次突破百万箱,引领一类烟百万箱时代以来,今年已经有5个品牌一类烟超过百万箱,「芙蓉王」也越来越接近自己的第一个——也是中国烟草的第一个一类烟品牌——200万箱;把一、二类烟加起来,从2018年开始,则是一个——「利」——300万箱,一个——「黄鹤楼」——200万箱,以及6个超百万箱品牌。
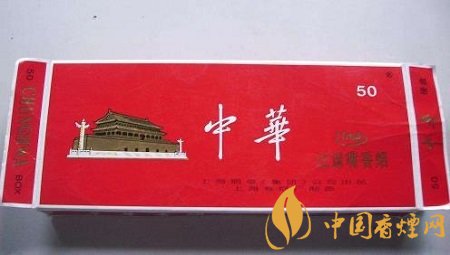
商业销售收入这块,「中华」在2018年首次突破1500亿之后,已经地站在1500亿元之上;在2018年4个超千亿元品牌的基础上,尽管品牌数量没有,但「黄鹤楼」把时间提前了一个月;在1+4的第一梯队之外,今年前11个月已经形成了两个品牌超800亿元、两个品牌超600亿元、两个品牌超500亿元的梯次化。
另一方面,29个重点品牌除1个品牌之外,其余均实现了一、二类烟的销量增,有3个品牌增量超过10万箱,有8个增量达到5万箱以上。其中:「利」单品牌一类烟增量接近20万箱,一类烟增量超过5万箱的达到7个,二类烟尽管有5个同比减量,但普遍属于技术的主动调减,「双15」品牌一、二类烟的销售占比分别了1.9个百分点、0.4个百分点。

与此大品牌也实现了高份额上的高增量切割,一类烟销量前10位品牌集中度达到84.7%,这10个品牌的增量占比也达到了62.5%,在增量最大的10个品牌中占据了6席;二类烟销量前10位品牌集中度达到80.3%,这10个品牌的增量占比也达到了47.2%,尽管有「利」、「黄鹤楼」这样的主动调减,但在增量最大的10个品牌中仍然占据了5席。
以上便是香烟网小编为大家介绍的关于一二类香烟势头迅猛 一二类香烟销量占据市场主力!的相关内容,大家看完之后是不是对于一二类香烟的相关信息更加了解呢,想要了解更多内容欢迎点击:15元左右的品质好烟介绍 这几款香烟在当年销量都很高!
林一舟今天的分享就到这里,希望大家能从这篇文章中了解到一二类香烟的市场地位。如果大家对其他香烟品牌或产品感兴趣,欢迎在评论区留言,我会尽力为大家提供更多试用报告。